
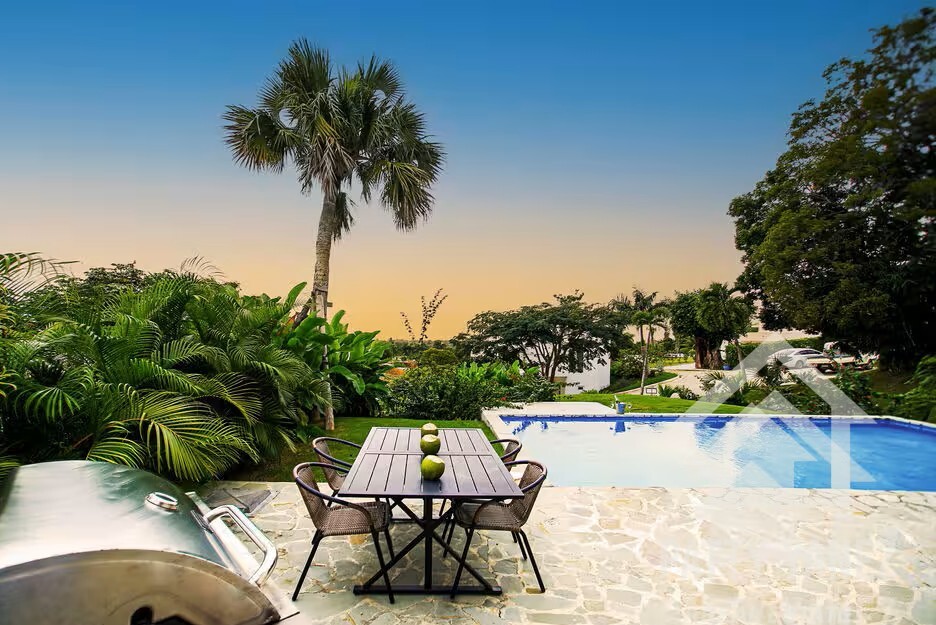
Cómo planificar el presupuesto para la compra de una propiedad en la República Dominicana: pagos, financiamiento y costos adicionales
Comprar una propiedad en Cabarete, Sosúa o en cualquier otro lugar de la Costa Norte de la República Dominicana es un paso emocionante, ya sea que busques una casa en el Caribe, una propiedad para vacaciones o una inversión inmobiliaria. Pero antes de enamorarte de un departamento con vista al mar o de una villa con piscina privada, vale la pena analizar más detenidamente las cifras.
El precio de compra es solo una parte del panorama. Saber cuándo vencen los pagos, qué opciones de financiamiento hay disponibles y qué gastos adicionales puedes esperar te puede ayudar a tomar una decisión con confianza y a evitar sorpresas en el camino.
Esto es lo que debes tener en cuenta al planear tu presupuesto inmobiliario en la República Dominicana.
1. Entiende la estructura de pagos antes de comprometerte
No todas las compras de inmuebles siguen el mismo calendario de pagos. El proceso puede variar considerablemente dependiendo de si estás comprando una vivienda de segunda mano ya terminada o directamente a un desarrollador.
Depósitos de reserva
Cuando hayas encontrado una propiedad que quieras comprar, el primer paso puede ser un depósito de reserva. Este pago suele retirar la propiedad del mercado durante un período acordado, mientras se preparan los términos de la compra y la documentación.
Los montos y las condiciones de la reserva varían según la propiedad y el vendedor. Antes de transferir los fondos, asegúrate de entender si el depósito es reembolsable, cuánto tiempo dura la reserva y qué sucede si alguna de las partes decide no seguir adelante. Estos términos deben estar claramente documentados.
Pagos iniciales y pagos de cierre
En el caso de una propiedad ya terminada, los compradores suelen acordar un pago inicial o depósito como parte del contrato de compraventa, y el saldo restante se paga según los términos acordados. Las compras en efectivo son comunes, sobre todo entre los compradores internacionales, pero la financiación también puede ser una opción.
Lo importante es saber exactamente cuánto necesitas desde el principio y cuándo deben estar disponibles los fondos restantes. Si vas a hacer una transferencia internacional, toma en cuenta el tiempo que tardan los bancos en procesarla y en convertir la moneda.
Pagos escalonados para propiedades en fase de preconstrucción
Comprar una propiedad antes de que se termine la construcción puede ofrecer una opción financiera diferente. En lugar de pagar el precio total de compra de una sola vez, es posible que puedas distribuir los pagos a lo largo de varias etapas del desarrollo.
Una estructura típica podría incluir un depósito de reserva, un pago al firmar el contrato de compraventa y cuotas adicionales vinculadas a las etapas clave de la construcción. El saldo restante puede pagarse al momento de la finalización de la obra o según los términos del acuerdo de financiamiento del desarrollador.
Cada proyecto es diferente. Revisa el calendario de pagos, la fecha de entrega prevista y las cláusulas del contrato relacionadas con los retrasos en la construcción antes de comprometerte. Un pago inicial más bajo puede hacer que una propiedad sea más accesible, pero es fundamental saber cuánto necesitarás en cada etapa.
2. Explora tus opciones de financiamiento
No es necesario que tengas todo el precio de compra depositado en una cuenta bancaria para considerar la posibilidad de comprar una propiedad en la República Dominicana. Sin embargo, la disponibilidad y las condiciones de financiamiento pueden variar considerablemente, especialmente para los compradores internacionales.
Financiamiento a través de un banco dominicano
Algunos bancos locales ofrecen financiamiento hipotecario a compradores extranjeros, siempre y cuando cumplan con los requisitos de elegibilidad y de evaluación de crédito. Es de esperarse que el banco revise tus ingresos, tu historial crediticio, tus activos, tu pago inicial y la documentación de respaldo.
No des por sentado que la financiación estará disponible en las mismas condiciones que recibirías en tu país de origen. Las tasas de interés, los plazos de los préstamos, los requisitos de documentación y la cantidad que un banco esté dispuesto a prestarte pueden afectar tu presupuesto.
Si piensas solicitar una hipoteca local, habla con posibles prestamistas desde el inicio del proceso, en lugar de esperar hasta que hayas elegido una propiedad.
Financiamiento por parte del propietario
En algunas transacciones, el propietario de un inmueble puede aceptar financiar parte del precio de compra. En lugar de obtener una hipoteca tradicional, el comprador realiza un pago inicial y paga el saldo restante a lo largo de un plazo acordado.
La disponibilidad de financiamiento por parte del propietario depende totalmente del vendedor y de las condiciones que esté dispuesto a aceptar. Los intereses, los plazos de pago, los montos de las cuotas y las consecuencias de los pagos atrasados deben negociarse y documentarse en un contrato revisado por un abogado.
Financiamiento para desarrolladores
Algunos proyectos inmobiliarios ofrecen planes de pago que permiten a los compradores distribuir los pagos a lo largo del período de construcción o, en ciertos casos, más allá de la entrega.
Esto puede resultar especialmente útil para los compradores interesados en departamentos o casas en etapa de preconstrucción. Sin embargo, un plan de pagos durante la construcción no es necesariamente lo mismo que una hipoteca a largo plazo. Averigua si el saldo final debe pagarse al momento de la entrega, si se ofrece financiamiento a largo plazo y qué intereses u otros cargos podrían aplicarse.
Financiamiento desde tu país de origen
Otra opción es recurrir a tus ahorros, a un préstamo con garantía hipotecaria u otras formas de financiamiento disponibles en tu país de residencia. Que esto sea conveniente o no depende de tu situación financiera, los costos de financiamiento, la exposición cambiaria y las condiciones que ofrezca tu entidad crediticia.
Sea cual sea la opción que consideres, compara el costo total del préstamo —no solo la cuota mensual— y ten un plan de respaldo por si la financiación tarda más de lo esperado o no se aprueba.
3. Presupuesto para honorarios legales e impuestos sobre la propiedad
Es fácil pasar por alto los gastos de cierre cuando uno se concentra en el precio de venta de la propiedad, pero pueden representar un gasto adicional significativo.
Para la compra de una propiedad estándar en la República Dominicana, los compradores suelen presupuestar aproximadamente Del 4% al 5% del precio de compra para gastos de cierre, aunque el monto real depende de la transacción y de la situación fiscal del inmueble.
Los gastos principales pueden incluir:
- Impuesto sobre la transferencia de bienes inmuebles: El impuesto de transferencia estándar suele ser de 3%, calculado de acuerdo con las normas de valuación fiscal aplicables. Confirma el monto con tu abogado antes de dar por cerrado tu presupuesto.
- Honorarios legales: Tu abogado independiente especializado en bienes raíces en República Dominicana puede revisar los contratos, verificar la documentación de propiedad y de título, comprobar si existen gravámenes u otros problemas, y supervisar el proceso de transferencia.
- Gastos de notario y registro: Entre ellos pueden figurar la certificación notarial, el registro de la titularidad, las certificaciones y los cargos administrativos.
Por ejemplo, en una propiedad con un precio de US$200,000, una provisión preliminar para gastos de cierre de entre 4% y 5% equivaldría aproximadamente a entre US$8,000 y US$10,000. Esta es una estimación orientativa, no una cotización garantizada.
También puede haber beneficios fiscales asociados a ciertos proyectos turísticos que cumplan con los requisitos y hayan sido aprobados en el marco de CONFOTUR. Estos beneficios dependen del estatus oficial del proyecto y de las exenciones específicas que se apliquen, así que no des por sentado que una propiedad cumple con los requisitos simplemente porque el desarrollador anuncie ventajas fiscales.
Antes de firmar un contrato de compraventa, pídele a tu abogado un presupuesto por escrito de los impuestos aplicables y los gastos de cierre. Es una de las formas más sencillas de evitar sorpresas desagradables más adelante.
4. Ten en cuenta el costo de amueblar tu propiedad
Si vas a comprar una casa ya terminada y completamente amueblada, es posible que puedas mudarte o empezar a alquilarla con relativa rapidez. Sin embargo, un departamento sin amueblar o una villa en etapa de preconstrucción pueden requerir un presupuesto adicional para el mobiliario.
Piensa en lo que necesitarás además de lo básico: camas, sofás, muebles de comedor, utensilios de cocina, aire acondicionado, cortinas, iluminación, ropa de cama y muebles de exterior. En un clima tropical, los materiales duraderos y los muebles adecuados para la humedad también pueden marcar la diferencia.
Si tienes la intención de alquilar la propiedad a turistas, tal vez te convenga invertir en comodidades adicionales, electrodomésticos confiables, colchones cómodos y espacios de almacenamiento prácticos. Estos detalles pueden mejorar la experiencia de los huéspedes, pero aumentan tu inversión inicial.
En el caso de los proyectos nuevos, pregunta si el precio de compra incluye un paquete de mobiliario y qué es lo que cubre. Si el mobiliario es opcional, solicita una cotización por separado para que puedas comparar el costo total de una propiedad lista para mudarte con el de una unidad sin amueblar.
5. Planifica los gastos de mantenimiento continuo y los gastos de propiedad
Una vez que la propiedad sea tuya, el presupuesto no termina con el cierre.
En un destino costero como Cabarete, el aire salino, la humedad, el sol y las fuertes lluvias tropicales pueden afectar a los edificios, los muebles de exterior, los electrodomésticos y los jardines. El mantenimiento regular ayuda a proteger tu inversión y mantiene la propiedad cómoda y atractiva.
Dependiendo del tipo de propiedad, los gastos recurrentes pueden incluir:
- Cuotas de la asociación de propietarios o del condominio: Estos pueden incluir las áreas comunes, la seguridad, el paisajismo, las albercas y otros servicios comunitarios.
- Servicios públicos e Internet: La electricidad, el agua, Internet y otros servicios deben incluirse en tu presupuesto operativo mensual.
- Reparaciones y mantenimiento: El mantenimiento del aire acondicionado, la plomería, la pintura, el mantenimiento de la alberca y el paisajismo pueden resultar costosos con el tiempo.
- Seguros e impuestos sobre la propiedad: Los costos dependen del inmueble, su uso, las normas fiscales aplicables y la cobertura disponible.
Pregunta cuál es el monto actual de la cuota de la asociación de propietarios o del condominio, qué incluye y si es posible que se cobren cuotas extraordinarias. En el caso de las villas, averigua qué servicios tendrás que contratar y pagar por tu cuenta.
También es recomendable tener una reserva para reparaciones inesperadas, en lugar de destinar cada dólar disponible a la compra en sí.
6. Toma en cuenta la administración de la propiedad si no vas a vivir aquí a tiempo completo
Muchos compradores de la Costa Norte planean usar su propiedad durante parte del año y alquilarla cuando no estén allí. Otros la compran principalmente como inversión. En cualquier caso, es importante que consideres quién se encargará de cuidar la propiedad cuando no estés allí.
Una empresa de administración de propiedades puede coordinar el registro de los huéspedes, la limpieza, el mantenimiento, las reparaciones y la comunicación con los inquilinos. Dependiendo del contrato de servicios, la administración también puede incluir la promoción de la propiedad, la gestión de las reservaciones y la supervisión de las inspecciones de rutina.
Las tarifas varían según la propiedad y el nivel de servicio que se brinde. Algunas empresas cobran un porcentaje de los ingresos por renta, mientras que otras ofrecen tarifas fijas o planes a la carta.
Recuerda que los ingresos por renta no son lo mismo que las utilidades. Antes de hacer proyecciones de inversión, toma en cuenta los honorarios de administración, la limpieza, los servicios públicos, el mantenimiento, las cuotas de la asociación de propietarios, los períodos sin reservas y los impuestos aplicables.
Si los ingresos por renta forman parte de tu plan, solicita un desglose claro de los servicios de administración y los cargos correspondientes. Conocer los costos recurrentes te ayudará a calcular de manera realista cuánto podría generar la propiedad una vez descontados los gastos.
7. Elabora un presupuesto que te deje un margen de maniobra
Un buen presupuesto inmobiliario va más allá de la cantidad necesaria para firmar el contrato de compraventa. Toma en cuenta el costo total de adquirir, acondicionar y mantener la propiedad, así como la forma en que los pagos se integran a tus planes financieros generales.
Antes de seguir adelante, asegúrate de poder responder estas preguntas:
- ¿Cuánto dinero en efectivo necesito pagar por adelantado y cuándo vencen los pagos restantes?
- ¿He confirmado que hay financiamiento disponible en lugar de dar por sentado que cumpliré con los requisitos?
- ¿He reservado suficiente dinero para los honorarios legales, los impuestos de transferencia y el registro?
- ¿Tendré que amueblar o equipar la propiedad antes de usarla o alquilarla?
- ¿Cuáles serán mis gastos mensuales de propiedad y mantenimiento?
- Si planeo alquilar la propiedad, ¿he tomado en cuenta los honorarios de administración y los períodos sin ingresos por alquiler?
- ¿Seguiré teniendo una reserva financiera después de la compra?
El objetivo no es prever todos los gastos posibles, sino asegurarte de que tengas una idea realista del compromiso que implica antes de comprar.
Encuentra la propiedad ideal para tu presupuesto
Comprar una propiedad inmobiliaria en Cabarete y la Costa Norte circundante ofrece una amplia gama de posibilidades, desde departamentos cerca de la playa hasta villas privadas y oportunidades de inversión en proyectos en construcción. La elección adecuada depende no solo del precio de venta, sino también de la estructura de pago que prefieras, las opciones de financiamiento, el uso que le darás a la propiedad y los costos a largo plazo.
En Patty Yanez Real Estate, ayudamos a los compradores a explorar las propiedades disponibles y a comprender las opciones de compra asociadas a los distintos anuncios y desarrollos inmobiliarios.
¿Estás pensando en comprar una propiedad en Cabarete, Sosúa o Playa Encuentro? Póngase en contacto con Patty Yáñez Inmobiliaria para hablar sobre tus metas, conocer las propiedades disponibles y dar el siguiente paso para encontrar una vivienda o una inversión que se ajuste a tu presupuesto.
Tenga en cuenta que los plazos de pago, la disponibilidad de financiamiento, los impuestos y los costos de cierre varían según la propiedad y el comprador. La información contenida en este artículo tiene únicamente carácter orientativo y debe verificarse con su abogado independiente especializado en bienes raíces en República Dominicana, su asesor fiscal y su entidad crediticia antes de realizar una compra..
Únete a la discusión